






Календарь
| пн | вт | ср | чт | пт | сб | вс |
| 1 | 2 | 3 | 4 | 5 | 6 | |
| 7 | 8 | 9 | 10 | 11 | 12 | 13 |
| 14 | 15 | 16 | 17 | 18 | 19 | 20 |
| 21 | 22 | 23 | 24 | 25 | 26 | 27 |
| 28 | 29 | 30 | 31 |
Новостная лента
- 16.10.2026 Конкурс для пап и их семей «Мой папа самый лучший»
- 16.10.2026 Семейный флешмоб «Мой папа – пример и опора!»
- 01.10.2026 Выставка «Осенняя корзина с чудесами» в ДК «Богатырский, 52» с 1 по 30 октября 2026г.
- 17.10.2026 Выходные для наших пап в ДК «Богатырский, 52»
- 14.10.2026 Что нужно знать о налоговых уведомлениях
- 14.10.2026 График проведения вебинаров для налогоплательщиков УФНС России по Санкт-Петербургу в 4 квартале 2026 года
- Все новости


Что нужно знать о налоговых уведомлениях
14.10.2026Что нужно знать о налоговых уведомлениях
Налоговые уведомления направляются не позднее 30 дней до наступления срока уплаты налогов. Приоритетный способ рассылки уведомлений – в электронной форме через Личный кабинет налогоплательщика для физических лиц и Единый портал государственных и муниципальных услуг.
Лицам, не имеющим доступа к этим сервисам, налоговое уведомление направляется по почте заказным письмом.
Налоговые уведомления не направляются, если сумма налога к уплате не превышает 300 рублей (такие уведомления направляются раз в три года) и если лица полностью освобождены от уплаты налогов при наличии соответствующих льгот.
В налоговом уведомлении за 2025 год помимо информации о транспортном и земельном налогах, налоге на имущество физических лиц, отражается расчет НДФЛ по прогрессивной шкале ставок, введенной Федеральным законом от 12.07.2024 №176-ФЗ. Теперь размер налога зависит не только от вида дохода, но и от общей суммы заработанного за год по разным группам доходов.
1 группа - Зарплата и другие выплаты от работодателя, доходы от аренды, выигрыши и прочее
Ставки:
• до 2,4 млн руб. включительно — 13%
• от 2,4 до 5 млн руб. — 15%
• от 5 до 20 млн руб. — 18%
• от 20 до 50 млн руб. — 20%
• свыше 50 млн руб. — 22%
2 группа - Продажа или дарение имущества, операции с ценными бумагами, проценты по вкладам и прочее
Ставки:
• до 2,4 млн руб. включительно — 13%
• свыше 2,4 млн руб. — 15%
3 группа - Районные коэффициенты и надбавки, выплаты участникам СВО
Ставки:
• до 5 млн руб. включительно — 13%
• свыше 5 млн руб. — 15%
и иные доходы.
НДФЛ будет указан в уведомлении в следующих случаях:
• получен доход в виде процентов по вкладам;
• часть годового дохода превысит 2,4 млн руб. (5 млн руб.);
• налог не был удержан налоговым агентом;
• получен доход в виде выигрышей от участия в азартных играх;
• сумма стандартного вычета предоставлена в большем размере;
• сумма вычета на долгосрочные сбережения граждан превышает 30 млн руб. по прекращенным индивидуальным инвестиционным счетам;
• сумма вычетов (инвестиционный вычет по типу А, вычеты на долгосрочные сбережения граждан) превышает 400 тыс. руб.;
• сумма выплат (в части превышения над уплаченными взносами) превышает по договору 30 млн руб. (по всем договорам в год - 30 млн руб.).
Подробная информация доступна на промо-странице «Налоговое уведомление 2026» на официальном сайте ФНС России nalog.gov.ru.
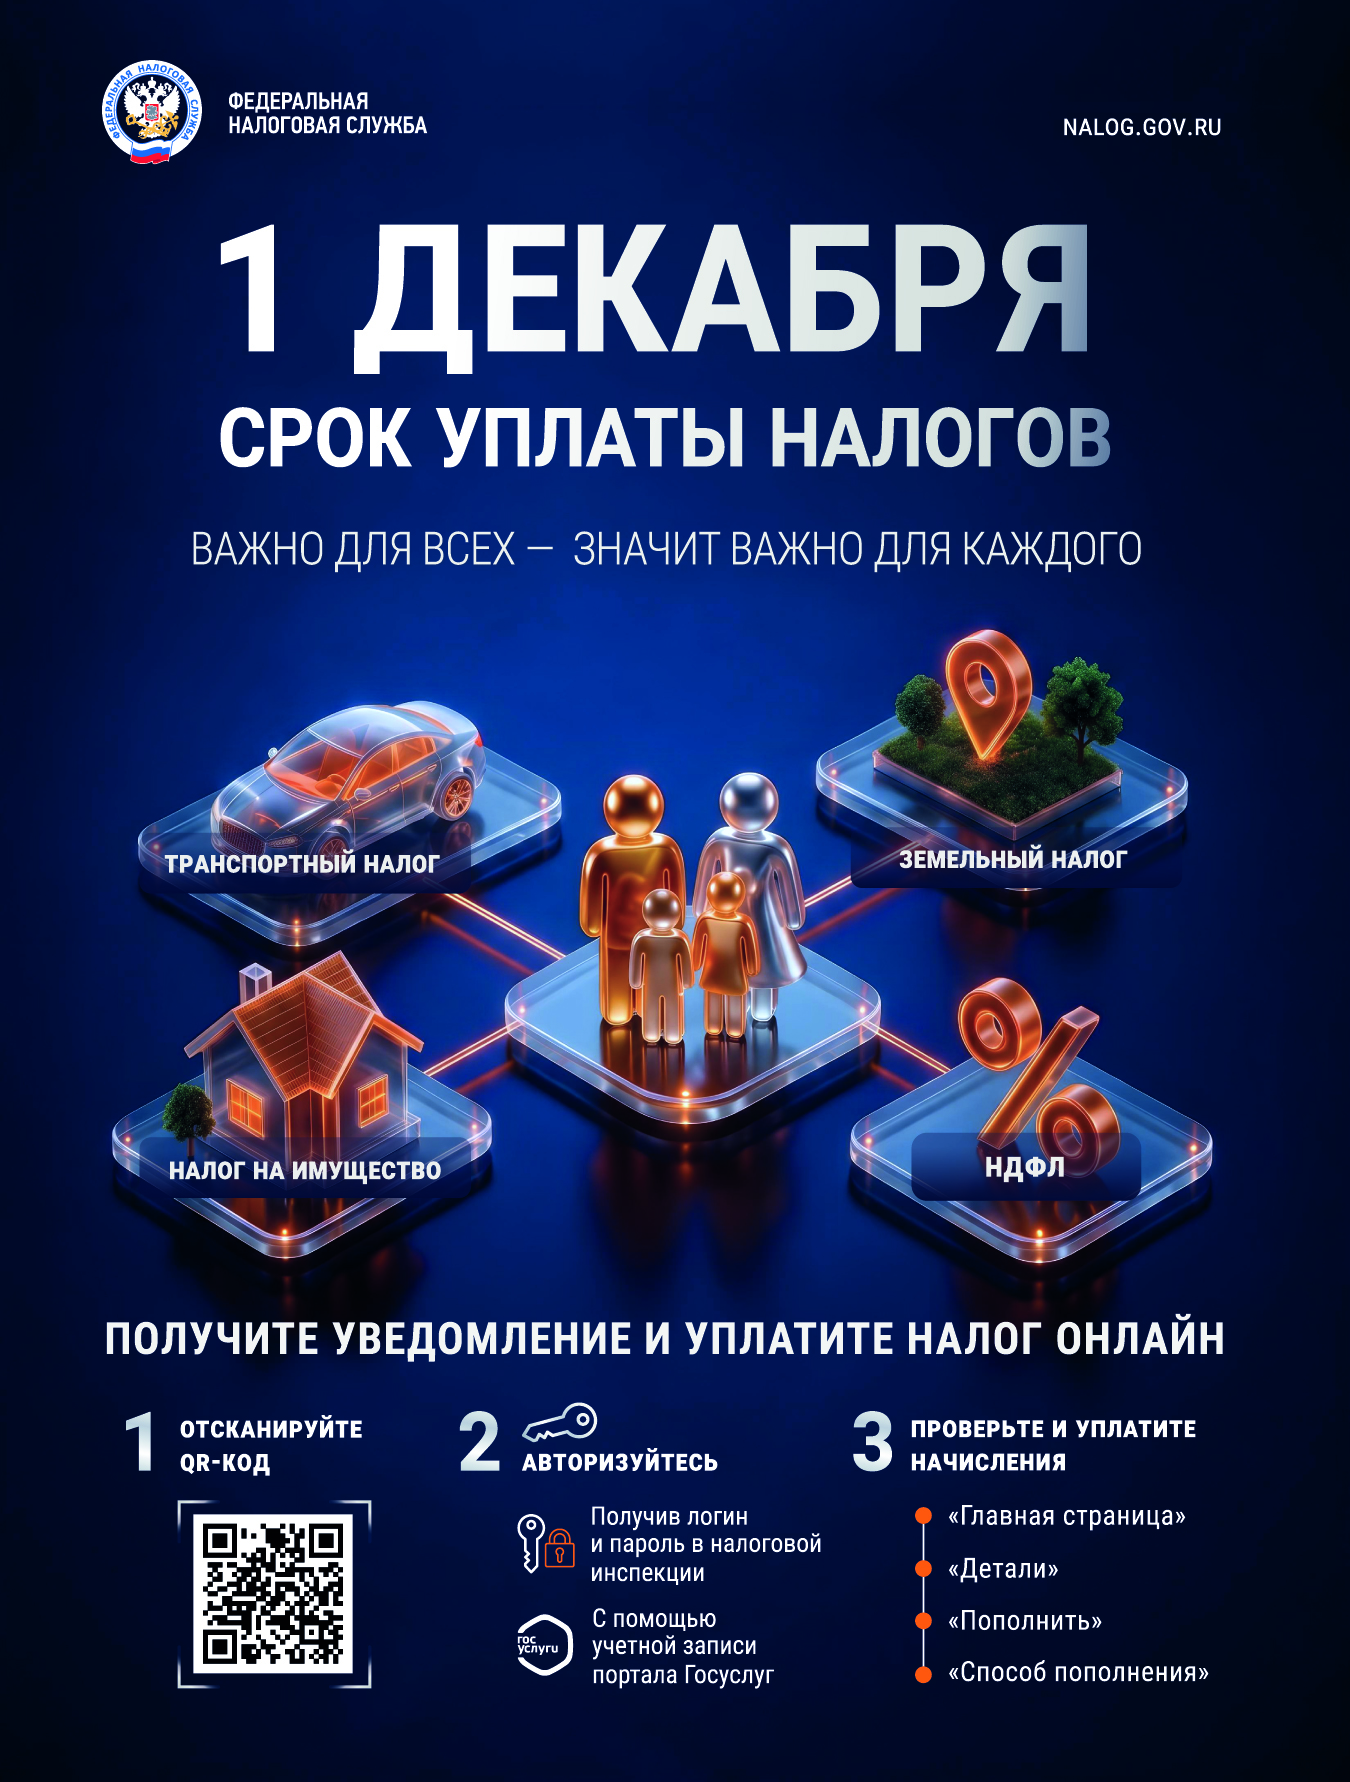
Управление ФНС России по Санкт-Петербургу напоминает, что срок уплаты налогов физическими лицами по налоговым уведомлениям за 2025 год - не позднее 1 декабря 2026 года.